Cơ quan An ninh điều tra Công an tỉnh Đồng Tháp vừa khởi tố vụ án, khởi tố 3 bị can liên quan đường dây thành lập hàng trăm công ty “ma” để in, phát hành, mua bán trái phép hóa đơn giá trị gia tăng và trốn thuế. Số tiền ghi trên các hóa đơn bước đầu được xác định lên đến hàng nghìn tỷ đồng. Vụ việc đặt ra nhiều vấn đề pháp lý về trách nhiệm của người tổ chức, người giúp sức cũng như doanh nghiệp, cá nhân sử dụng hóa đơn bất hợp pháp.
Nội dung bài viết
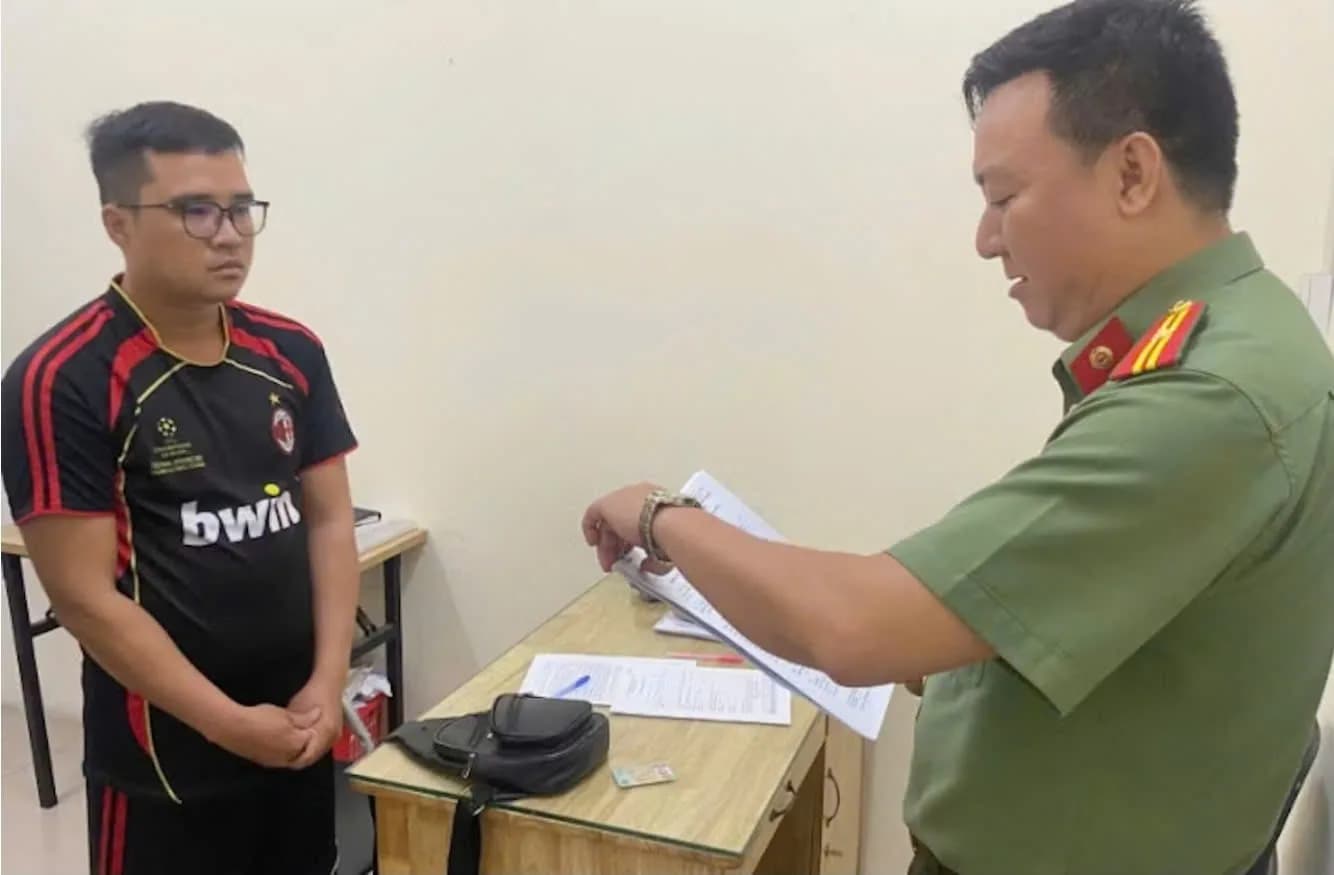
Theo thông tin từ Công an tỉnh Đồng Tháp, Cơ quan An ninh điều tra đã khởi tố vụ án và khởi tố 3 bị can gồm Nguyễn Hoàng Tuấn (sinh năm 1978, ngụ TP Hồ Chí Minh), Nguyễn Trọng Nghĩa (sinh năm 1995, thường trú tỉnh Đồng Tháp) và Nguyễn Hữu Toàn (sinh năm 1982, ngụ xã Mỹ Đức Tây, tỉnh Đồng Tháp).
Kết quả điều tra ban đầu xác định Nguyễn Hoàng Tuấn giữ vai trò chủ mưu, cầm đầu, Nguyễn Trọng Nghĩa là mắt xích quan trọng, giúp sức cho Tuấn. Các đối tượng bị cáo buộc thành lập hàng trăm công ty “ma”, không thực sự hoạt động sản xuất, kinh doanh nhưng sử dụng pháp nhân để xuất bán hóa đơn GTGT cho nhiều doanh nghiệp, cá nhân trong và ngoài tỉnh.
Ngày 25/9/2026, Cơ quan An ninh điều tra Công an tỉnh Đồng Tháp phối hợp Công an TP Hồ Chí Minh bắt và khám xét khẩn cấp nơi ở của Tuấn và Nghĩa. Cơ quan chức năng thu giữ 43 điện thoại, 2 máy tính xách tay, máy in màu, 117 token, 68 con dấu công ty, 65 con dấu tên chức danh cùng nhiều tài liệu liên quan.
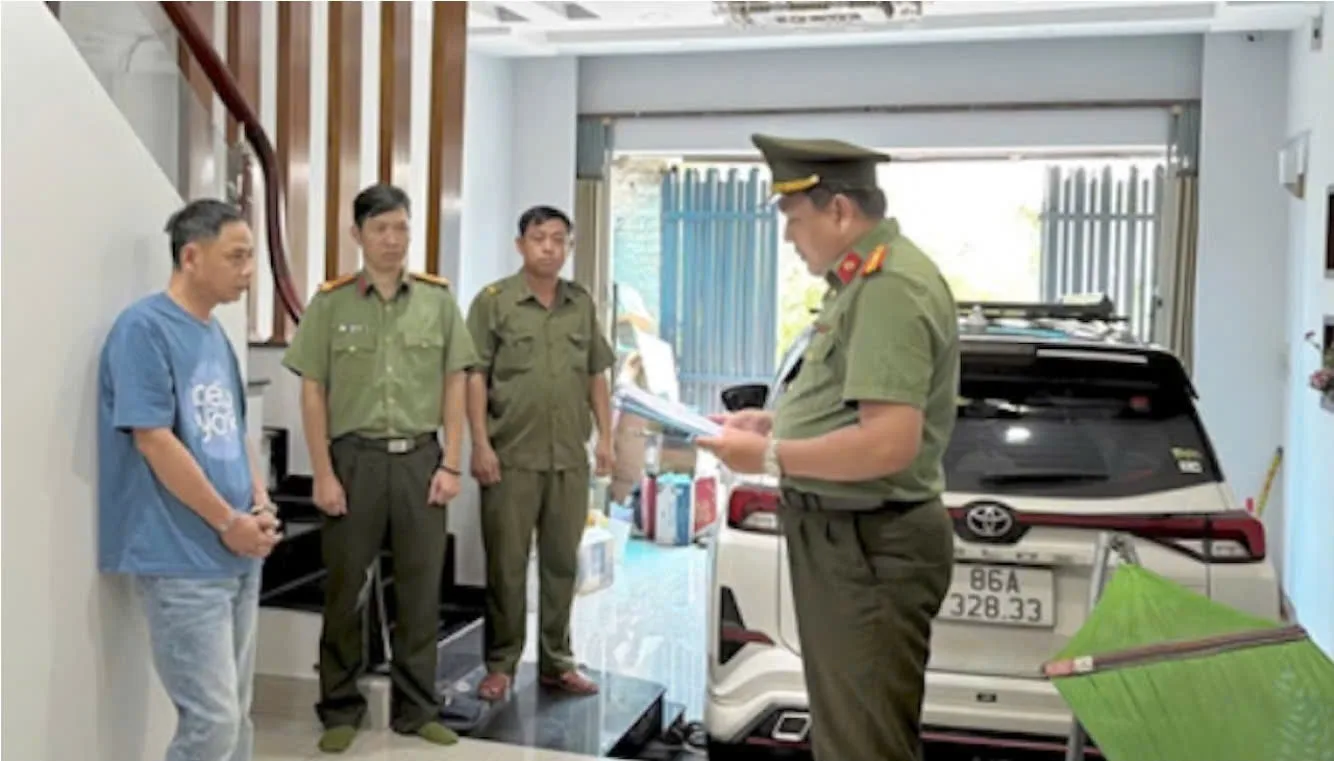
Theo thông tin công bố, Nguyễn Hoàng Tuấn và Nguyễn Trọng Nghĩa bị điều tra về hành vi “in, phát hành, mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước” theo Điều 203 Bộ luật Hình sự; cả hai đã bị tạm giam 3 tháng để phục vụ điều tra. Trong khi đó, Nguyễn Hữu Toàn được cho tại ngoại để điều tra về hành vi “trốn thuế” theo Điều 200 Bộ luật Hình sự.
Điều 203 Bộ luật Hình sự quy định người in, phát hành, mua bán trái phép hóa đơn, chứng từ đạt các ngưỡng luật định có thể bị phạt tiền, cải tạo không giam giữ hoặc phạt tù từ 6 tháng đến 3 năm; trường hợp có các tình tiết nghiêm trọng hơn, mức phạt có thể tăng lên 1–5 năm tù.
Trong khi đó, Điều 200 Bộ luật Hình sự quy định tội trốn thuế. Nếu số tiền trốn thuế từ 1 tỷ đồng trở lên, người phạm tội có thể bị phạt tiền từ 1,5 tỷ đến 4,5 tỷ đồng hoặc phạt tù từ 2 năm đến 7 năm.
Nhận định của luật sư
Từ góc độ pháp lý, điểm đáng chú ý của vụ án không chỉ nằm ở con số “hàng nghìn tỷ đồng” trên hóa đơn, mà còn ở phương thức thành lập hàng trăm pháp nhân để tạo ra hệ thống hóa đơn phục vụ việc hợp thức hóa hồ sơ kế toán, quyết toán và hoàn thuế.
Nếu kết quả điều tra chứng minh các công ty được thành lập với mục đích chủ yếu để phát hành hóa đơn khống, đồng thời xác định rõ số lượng hóa đơn, khoản thu lợi bất chính và vai trò của từng người, đây sẽ là những căn cứ quan trọng để cơ quan tiến hành tố tụng đánh giá trách nhiệm hình sự của từng bị can.
Đáng lưu ý, doanh nghiệp hoặc cá nhân mua hóa đơn cũng không đương nhiên đứng ngoài trách nhiệm pháp lý. Nếu biết rõ hóa đơn là bất hợp pháp nhưng vẫn sử dụng để kê khai thuế, hợp thức hóa chi phí hoặc nhằm giảm số thuế phải nộp, hành vi có thể bị xem xét theo quy định tương ứng của pháp luật hình sự về thuế và hóa đơn.
Hiện vụ án vẫn đang được Cơ quan An ninh điều tra Công an tỉnh Đồng Tháp tiếp tục củng cố hồ sơ, điều tra mở rộng và làm rõ những cá nhân, doanh nghiệp liên quan. Vì vậy, trách nhiệm hình sự cụ thể của từng bị can và những người khác chỉ có thể được xác định sau khi quá trình điều tra, truy tố và xét xử được thực hiện theo quy định pháp luật.
- Công an tỉnh Đồng Tháp
- Công an TP Hồ Chí Minh
- Cơ quan An ninh điều tra đã khởi tố vụ án
- Điều 203 Bộ luật Hình sự
Bùi Anh Điệp